-
Tweets869
-
Followers4K
-
Following21
-
Likes679
Fed fiyatlamasında piyasa bir karar için %50–60 bandındaysa hala gerçek bir belirsizlik olarak görülebilir. Yaklaşık %60–70 bandından itibaren ise beklenti daha belirgin hale geliyor ve Fed’in piyasayı ters köşe yapmaktansa bu fiyatlamayı valide etme eğilimi tarihsel olarak çok güçlü. %90 ve üzeri fiyatlamada ise artık “olasılık”tan çok, piyasanın neredeyse kilitlenmiş baz senaryosundan bahsediyoruz. O yüzden bu kararla doğru-yanlış savaşmaktan çok, nasıl adapte olurum kısmına odaklanılması lazım. 16 Eylül’e yaklaşırken faiz artışı beklentisi %80–90 bandında ise Fed’in aksi yönde hareket etmesi tarihsel olarak çok alışılmışın dışında olur ama beklentilerin çıkması bize kararın yeterli olup olmadığını söylemez ve asıl önemli kısım karar geldikten sonra başlıyor. Çünkü aynı faiz artışı her zaman aynı sonucu üretmiyor. Bunu anlamak için en basit bakmanız gereken yer yine ABD 10 yıllık tahvil faizi olacak. Fed faiz artırıyor ve 10 yıllık düşmeye başlıyorsa, piyasa kabaca “Bu hamle yeterli olabilir daha fazlasına gerek kalmayabilir.” diyebilir. Bu durumda faiz artışı bile riskli varlıklar için rahatlatıcı olabilir. Fakat Fed faiz artırıyor ve 10 yıllık yükselmeye devam ediyorsa, piyasanın mesajı farklı: “Bu yetmedi. Daha fazla sıkılık gerekiyor.” Sözün özü, 16 Eylül’de Fed ister sabit kalsın ister faiz artırsın... Kararı Fed verecek ama kararın yeterli olup olmadığını ise tahvil piyasası oylayacak.
Bitcoin Narrative Index baktığımızda son toparlanmayı daha çok ETF ve hisse taşıyor. Madenci ayağı henüz aynı gücü vermiyor. Bu,anlatının şirketler ve fonlar üzerinden ısındığını gösterir. Yani,ETF ve hisse ayağı katılıyor. Madenci ayağı geride. Bu yapı “hikaye tamamen döndü” demez. Daha çok şunu söyler: inanç, spekülatif betadan önce daha likit ve daha kurumsal kanallarda toparlanmaya çalışıyor. Yatırım tavsiyesi değildir - kaynak:@KmQuant

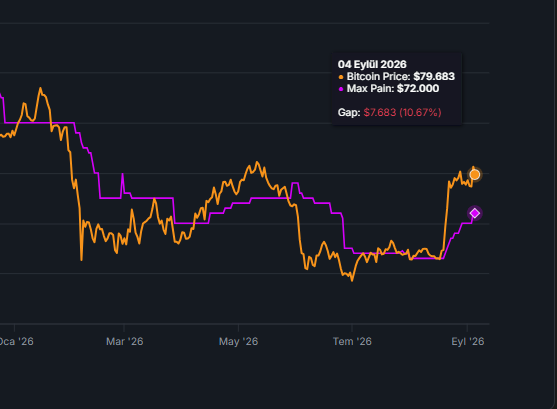
BTC — Eylül Max Pain 4 Eylül: Fiyat ≈ 79.700 Max Pain ≈ 72.000 Fark ≈ %10,7 Bu bir hedef değil.Opsiyon piyasasının o anki denge noktası. 29 Ağustos’ta denge 70K civarındaydı.Şimdi fiyat 70K üzerinde,Max Pain de 72K’ya adım atmış. Yani ağırlık merkezi henüz aşağı kaymamış.Ama 79K görmek ile 72K üzerinde kalıp Max Pain’i yukarı taşımak aynı şey değil. Bakılacak şey: 72K korunuyor mu, denge noktası Eylül içinde yukarı mı gidiyor? Tarihsel olarak fiyatın Max Pain altına geçip dengenin de aşağı kaydığı dönemler zayıf rejim olarak okunmuştu. Tersi durumda, yani fiyat üstte kalıp denge noktası da yukarı gelirken yapı daha sağlıklı görünmüştü (şuanki aşama buna daha yakın) Yatırım tavsiyesi değildir ! Sadece bilgi paylaşımı. kaynak:@KmQuant
Uzun vadeli bakış açısıyla BIST’te fırsat arayanlar için ortam değişiyor gibi görünüyor. kaynak:@KmQuant

Bitcoin Gerçekte Neye Benziyor? Nasdaq mı, Dijital Altın mı? BTC'nin popüler iki anlatıdan da daha farklı bir finansal varlığa dönüştüğünü gösteriyor. x.com/i/article/2095…
Bitcoin KMFG (gerçek korku endeksi) 0,88 puana ulaştı! Bir önceki zirve 15 Temmuz 2025'de 0,79 puandı ve Bitcoin 117,700'lerdeydi. Sizce buradan bir düzeltme gelir mi?

.@KmQuant #Altcoin Endeksi %17 ile birikim bölgesinden çıktı. Her şey yolunda giderse Dağıtım Bölgesine kadar ulaşmasını bekleriz, bu da altcoin tarafında ciddi yükselişler gösterir. İzlemedeyiz...

#Altcoin tarafında en kritik noktaya ulaştık. Şu anda bulunduğumuz seviyenin üstüne kalmamız durumunda, altcoinlerde ciddi hareketler görebiliriz. En son 15 Nisanda bu seviye geçilmiş ve Mayıs ilk haftasına kadar görselde gördüğünüz kırmızı seviyeye ulaşılmıştı. Şu anda

Şu anda BTC yaklaşık 65K civarında ve opsiyon piyasasında 65–70K bölgesi denge alanı. Yakın vadelerde pozitif gamma yüksek olduğu için dealer akışları fiyat hareketlerini bir süre daha bastırabilir. 10–18 Ağustos arasında piyasanın daha sakin kalması, düşüşlerin emilmesi ve yukarı yönlü denemeler görmemiz daha kolay. Bu sadece rüzgârın kısa süreliğine daha destekleyici olması anlamına geliyor. Bu dönemde 12 Ağustos CPI, 13 Ağustos PPI ve 14 Ağustos perakende satışlar gelecek. Dolayısıyla opsiyonların sağladığı destek ancak makro veriler çok ters bir hikâye yaratmazsa işe yarayabilir. BTC için üç önemli seviye: - 65K: Altında kalıcılık görürsek denge bozuluyor ve aşağı hareket hızlanabilir. - 70K: İlk test bölgesi. - 72K: Üzerinde kalıcılık görmeden “yeni yükseliş başladı” heyecanına kapılmak anlamsız. Asıl önemli tarih 19 Ağustos. VIX vadesi doluyor ve aynı gün FOMC tutanakları geliyor. 21 Ağustos'ta da aylık OPEX var. Vade kapanışlarıyla birlikte bugüne kadar fiyatı sakinleştiren hedge yapıları çözülüp yeniden kurulacağı için 19–25 Ağustos arasını daha temkinli izlenmeli. Bu ayrım geçmişte de görülüyor. 2020’den bu yana destekleyici pencerenin BTC getirisi ortalama +%2,3 ve dönemlerin yaklaşık %63'ü pozitif. Sonraki zayıflık penceresi ise ortalamada yatay. Ağustos ayları özelinde ise ortalama yaklaşık -%4,8. Bu yüzden renklerin amacı hangi tarihlerde daha fazla risk alınabilir, hangi tarihlerde yeniden kontrol yapmak gerekir sorusunu cevaplamak. Son olarak 27–29 Ağustos Jackson Hole geliyor. Burada artık opsiyon mekaniğinden çok Fed ve Eylül beklentileri yeniden ana hikâyeye dönüşecek. Özet: - 10–18 Ağustos: rüzgâr arkadan. - 19–25 Ağustos: yeniden kontrol et, daha temkinli ol. - 27–29 Ağustos: Fed&Makro tekrar oyunun merkezinde.

Clarity Act’in kaderi artık büyük ölçüde siyasi pazarlığa bağlı. Demokratlar, Trump ve ailesinin mevcut kripto çıkarlarını büyük ölçüde koruyan sembolik bir etik paketine oy vermek istemiyor. Trump ise yasa geçmese bile SEC ve CFTC üzerinden daha kripto dostu bir düzenleme hattını kendi görev süresi boyunca sürdürebilir. Buradaki risk, bir sonraki yönetimin bu düzenlemeleri yasa olmazsa geri çevirebilme ihtimalidir. Demokratlar da yasaya tamamen karşı değil. Piyasa yapısının netleşmesini, tüketici korumasını, şirketlerin ABD dışına kaçmamasını ve kripto dünyasındaki bağışçılarını kaybetmemeyi istiyorlar. Ancak Trump’ın mevcut ekonomik çıkarlarını sınırlamayan bir metne destek verirlerse, bu çıkar çatışmasını meşrulaştırmış gibi görünebilirler. Ara seçimler yaklaştıkça da uzlaşma alanı daralıyor. Bu yüzden Clarity Act’in kaderi, Trump’ın vereceği tavizin gerçek olup olmayacağına, Demokratların bunu yeterli bulup bulmayacağına ve anlaşmanın önümüzdeki 1-2 hafta içinde yapılıp yapılamayacağına bağlı. Clarity Act’in ne olduğunu da doğru anlamak gerekiyor. Bu yasa kripto piyasası için bir teşvik paketi değil. Faizleri düşürmez, likidite yaratmaz, altcoinlere doğrudan değer kazandırmaz veya bütün kripto varlıklarını otomatik olarak emtia ilan etmez. Clarity Act bir piyasa yapısı yasasıdır. Hangi dijital varlığın menkul kıymet veya dijital emtia sayılacağını, SEC ile CFTC’nin yetki alanlarını, borsaların ve aracıların hangi kurallara tabi olacağını, müşteri varlıklarının nasıl korunacağını ve projelerin hangi bilgileri açıklamak zorunda olduğunu belirlemeye çalışır. Bugünkü düzende şirket önce ürünü çıkarıyor, SEC sonradan dava açıyor ve yıllar sonra mahkeme bunun ne olduğuna karar veriyor. Clarity Act bu sırayı tersine çevirmeyi amaçlıyor ki olması gereken de bu. Önce kurallar belli olsun, şirket neye uyacağını bilsin, yatırımcı kimin denetlediğini bilsin, kurumlar da hangi ürünlere girebileceğini önceden hesaplayabilsin. Bu nedenle Clarity Act'i kısa vadeli bir fiyat katalizörü olarak değerlendirmek hatalı ama kriptoyu Amerikan finans sisteminin içine tanımlı kurallarla yerleştirmeye çalışan uzun vadeli bir altyapı düzenlemesi olarak görürseniz o zaman beklentileri doğru zemine oturtmuş olursunuz. Yasa geçse dahi sonrasında piyasa hemen yeni düzene geçmiş olmayacak. Önce bir uyum ve uygulama süreci başlayacak. Yasa ana çerçeveyi ve SEC ile CFTC arasındaki yetki dağılımını kurarken, kurumlar token sınıflandırması, kayıt şartları, saklama standartları, müşteri varlıklarının korunması, açıklama yükümlülükleri ve işlem platformlarının denetimi gibi alanlarda ikincil düzenlemeler hazırlayacak. Güncel Senato taslağına göre kanunun genel yürürlük tarihi yasalaşmasından 360 gün sonrası. Ayrıca kural yazılması gereken hükümler, 360 günlük süre ile nihai kuralın Federal Register’da yayımlanmasından sonraki 60 günlük süre arasında hangisi daha geçse o tarihte yürürlüğe girecek.
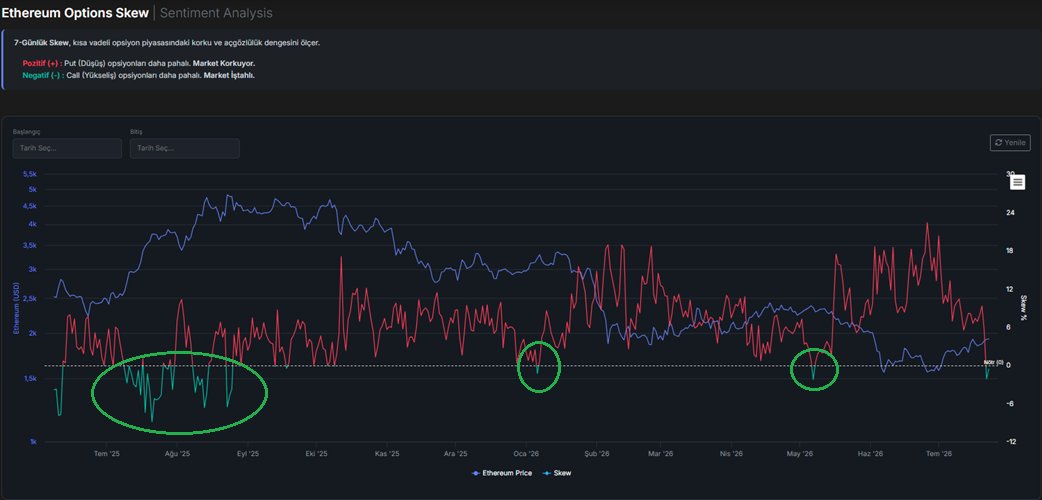
ETH opsiyonlarında haftalık skew sıfırın altına indi. Kısa vadede yükseliş beklentisi güçlendi, call opsiyonları daha pahalı hale geldi, put opsiyonları ise call’lara göre görece ucuzladı. 2026’da bunu daha önce Ocak ve Mayıs aylarında gördük. İki dönemde de bu yapı kalıcı olamadı ve piyasa kısa süre sonra yeniden aşağı yönlü korunmaya döndü. Daha güçlü bullish örnek ise 2025 Temmuz’du... skew negatif bölgede daha uzun süre kaldı ve yükseliş beklentisi devam etti. Bu nedenle burada iki farklı yatırımcı için iki farklı yaklaşım var. Spot yatırımcı için, ETH pozisyonunu yalnızca skew negatife döndü diye bozmak gerekmez. Uzun vadeli tez devam ediyorsa spot taşınabilir. Ancak bu bölgede yeni alımı agresif biçimde kovalamak yerine, negatif skewun kalıcı olup olmadığını görmek daha sağlıklı olur. Pozisyon çok büyükse bir miktar kâr almak veya uzun vadeli put ile aşağı riski sınırlamak düşünülebilir. Opsiyon yatırımcısı için, Kısa vadeli call almak cazip görünse de, piyasa hızlı dönerse bu opsiyonlar çok hızlı değer kaybedebilir. Bu nedenle daha dengeli yöntem, spot pozisyonun üzerine uzun vadeli put almak ve bunun maliyetini azaltmak için kısa vadeli, daha yukarı seviyeden call satmaktır. Özetle spot yatırımcı yükselişi kovalamaz, pozisyonunu taşır ve gerekirse sigorta alır. Opsiyon yatırımcısı ise pahalı call’ı satın almak yerine satıp, daha ucuz hale gelen put ile aşağı yönü korur.
KMQuant üyeleri için Kripto ve ABD Borsaları odaklı yeni bir rapor paylaşıldı. İlgilenenlerin ve üyelerin okuması faydalı olacaktır.

Haziran ortasından itibaren BTC 67K'dan 59K'ya düşerken en fazla ayrışan altcoinler listede. Sizce bu altcoinlerin bir ortak özelliği var mı?

Bitcoin tarafında alıcı olacağınız bir fiyat var mıdır? Yorumlara sebebini de yazarsanız faydalı olur.
BTC’de uzun vadeli düşünen biri için bu bölgeler oyunun dışına atılacak yerler değil. Grafikte çizdiğim senaryo da aslında bunu anlatıyor. Fiyatın bir süre daha bu büyük kanal içinde kalması, ara ara 70-80K bölgesine tepki vermesi, sonra tekrar 50-60K bandına doğru yorulması mümkün. Fakat dip alacağım hevesiyle, tek bir fiyat hedefiyle bireysel yatırımcının uğraşması gerektiğini de düşünmüyorum, buralar sabırlı yatırımcı için değer biriktirme bölgeleri bana göre. Grafik bugünden - Nisan 2027 ortalarına kadarlık bir süreci tarif etmeye çalışıyor. Günlük, saatlik değil kaba bir çizim.

@CryptoPixelV7 @KriptoMevsimi Destek taleplerinizi aşağıdaki adrese üye olduğunuz mail hesabıyla mail atarak ulaştırabilirsiniz.

KM Quant için %30 indirim fırsatı açıldı. İlk 20 kişi, 30PERC kodunu kullanarak 3 ay boyunca aylık €23,99 yerine €16,79 ile erişim sağlayabilir. Geçerli kullanıcılar: -Yeni üyeler -Daha önce üye olmuş ama şu anda aktif olmayan kullanıcılar Kod: 30PERC

Güncel piyasa değerlendirme videomuz Youtube kanalında yayınlandı. KMQuant verileri üzerinden de gittik bu sefer açık olarak. Ben detaylı izlemenizi ve hatta çabuk izlemenizi tavsiye ederim, gerisi sizlere kalmış.

Kripto piyasasında bugün en zor durumda olan yatırımcı grubu, yeni gelenler değil. Asıl zor durumda olanlar, 2021’de veya daha eski döngülerde altcoin alıp hâlâ ciddi zararda bekleyenler. Bu insanların büyük kısmı aslında yeni bir yatırım kararı vermiyor. Geçmişte verdikleri bir kararın düzelmesini bekliyor. “Bir sonraki boğa gelsin, en azından maliyetime gelsin, sonra çıkarım” düşüncesi çok yaygın. Bu düşünce insani olarak anlaşılır. Çünkü kimse yıllarca beklediği bir varlığı büyük zararla satmak istemez. Delphi Digital’in “State of Token Markets” raporu, altcoin piyasasında eski döngülerde çalışan bazı varsayımların artık eskisi kadar geçerli olmadığını anlatan güncel bir rapor ve gerçekten sektörle ilgileniyorsanız okumanız gerekir. 2017 veya 2021 sonrası yatırımcıların önemli bir kısmı şuna alıştı: Büyük düşüş olur, uzun süre beklenir, sonra yeni boğada birçok altcoin eski zirvesine yaklaşır veya en azından ciddi bir toparlanma yaşar. Fakat bu döngüde tablo farklılaştı. Rapora göre 2024–2025 döneminde piyasada yeniden birçok hikâye, memecoin furyası, airdrop, yeni token lansmanı ve borsa listelemesi görülmesine rağmen altcoin piyasası 2021 zirvelerini kalıcı şekilde geri alamadı. Daha da önemlisi, on milyonlarca token içinden yalnızca yaklaşık 1.700 token günlük ortalama 250 bin dolar ve üzeri spot DEX hacmi üretmeye devam ediyor. Bu, token piyasasında kalıcı likiditenin aslında çok az sayıda varlığa sıkıştığını gösteriyor. Bu veri eski yatırımcı için çok önemli. Çünkü beklenen şey “piyasa geri gelsin” olabilir, ama piyasa geri geldiğinde sermaye aynı tokenlara geri dönmeyebilir. Yani yatırımcının kendine sorması gereken soru artık sadece şu değil: “Benim aldığım token eski fiyatına döner mi?” Daha doğru soru şu: “Piyasa büyürse, bu token hâlâ sermayenin geri dönmek isteyeceği bir varlık mı?” Bu iki soru arasında büyük fark var. Bir token geçmişte çok popüler olmuş olabilir. Bir dönem herkesin konuştuğu proje olabilir. Büyük borsalarda listelenmiş olabilir. Eski zirvesine göre çok ucuz görünebilir. Ama bunların hiçbiri tek başına o tokenın tekrar aynı ilgiyi göreceğini garanti etmez. Hatta bazen eski zirve, yatırımcı için bir hedef değil, geçmişte oluşmuş bir aşırılığın kalıntısı olabilir. Raporda özellikle “holder” açısından acı bir tablo var. VC destekli birçok büyük token lansmanında fiyatlar ilk günlerde kısa süreli yükselmiş, ardından uzun süreli bir düşüşe girmiş. Bazı tokenlarda düşüşler %90’ın üzerine çıkmış. Delphi burada sorunun sadece fiyat düşüşü olmadığını söylüyor: birçok token sahibinin gelir üzerinde hakkı yok, yönetim üzerinde gerçek bir gücü yok ve projenin başarısını token fiyatına bağlayan güçlü bir mekanizma yok. Bu durumda token, gelecekte yaratılacak değerden pay veren bir araç olmaktan çok, içeriden dışarıya yapılan dağıtımın aracı haline geliyor. Bu eski yatırımcı için şu anlama geliyor: Sadece “proje hâlâ çalışıyor” demek yeterli değil. Proje çalışıyor olabilir, ürün geliştiriyor olabilir, kullanıcı sayısı artıyor olabilir. Ama bu değer token sahibine dönmüyorsa, yatırımcı aslında projenin başarısını değil, token fiyatına yeniden talep gelmesini bekliyor demektir. Bu ayrım çok kritik. Çünkü birçok yatırımcı kendi coinini savunurken “ekip çalışıyor, proje ölmedi, hâlâ geliştirme yapılıyor” diyor. Bunlar elbette önemli. Ama yatırım açısından tek başına yeterli değil. Bir şirket büyüdüğünde hissedarın bundan faydalanma ihtimali daha doğrudandır. Fakat birçok token modelinde protokol büyüse bile token sahibinin bundan nasıl ekonomik fayda sağlayacağı belirsizdir. Bu yüzden artık “proje iyi mi?” sorusunun yanına mutlaka “bu iyilik tokena nasıl yansıyor?” sorusunu eklemek gerekiyor. Eski yatırımcıların en büyük psikolojik hatalarından biri, zarardaki pozisyonu “sabır testi” gibi görmeleri. Elbette yatırımda sabır önemlidir. Ama her bekleyiş sabır değildir. Bazen sadece maliyete dönme umududur. Eğer bir varlığın ekonomik modeli bozulmuşsa, arzı sürekli artıyorsa, tokena değer aktarımı zayıfsa ve piyasa ilgisi başka yere kaymışsa, orada beklemek yatırım disiplini değil, geçmiş karara sadakat olabilir. Delphi raporundaki unlock verisi bunu daha somut hale getiriyor. 33 token ve 400’den fazla unlock olayı incelendiğinde, unlock dönemleri etrafındaki üç haftalık pencerede tokenlar BTC’ye karşı ortalama -%7 excess return üretmiş. 33 tokenın 28’i unlock olayları genelinde BTC’nin altında kalmış. Buradaki ana sorun tek bir unlock değil; bir sonraki unlock’ın çok kısa süre sonra yeniden geliyor olması. Yani yatırımcı beklerken, karşısında sürekli yeni arz geliyor. Bu yüzden zararda bekleyen bir yatırımcı için ilk yapılması gereken şey, pozisyonu sadece zarar oranına göre değerlendirmemek. “%80 düştü, artık satılmaz” düşüncesi çok tehlikeli olabilir. Çünkü bir varlığın %80 düşmüş olması, onun otomatik olarak ucuz olduğu anlamına gelmez. Eğer arz baskısı devam ediyorsa, talep zayıfsa ve token sahibine değer dönüşü yoksa, %80 düşen bir varlık bir %80 daha düşebilir. Kriptoda bu matematik acımasızdır: 10 dolardan 2 dolara düşen bir token %80 düşmüştür; 2 dolardan 0.40 dolara düşmesi de yine %80 düşüştür. Burada eski yatırımcının kendine karşı dürüst olması gerekiyor. Her pozisyon için şu sorular sorulmalı: - Bu token bugün sıfırdan portföy kuruyor olsam yine alacağım bir varlık mı? - Yoksa sadece zararım büyük olduğu için mi tutuyorum? - Bu tokenın önümüzdeki 12–24 ayda fiyatı destekleyecek gerçek bir talep mekanizması var mı? Yoksa tek beklentim genel boğa piyasasında sıranın ona da gelmesi mi? - Token arzı artıyor mu, unlock baskısı devam ediyor mu? - Eğer devam ediyorsa, bu arzı karşılayacak alıcı kim? - Protokol gelir üretiyor mu? - Üretiyorsa bu gelir tokena dönüyor mu? - Bu token kendi sektöründe hâlâ lider mi? - Yoksa 2021’de güçlü olan ama bugün piyasanın unuttuğu bir varlık mı? Bu soruların cevabı rahatsız edici olabilir. Ama yatırımcının ihtiyacı olan şey rahatlatıcı hikâye değil, karar verebileceği bir çerçeve. Burada amaç herkese “zarardaki coinleri satın” demek değil. Böyle mekanik bir cevap doğru olmaz. Bazı eski tokenlar hâlâ güçlü ağ etkisine, gerçek kullanıma, gelir üretimine, marka değerine veya kurumsal ilgiye sahip olabilir. Bazıları yeni dönemde yeniden fiyatlanabilir. Ama hepsinin otomatik olarak eski zirvesine dönmesini beklemek artık çok daha zayıf bir varsayım. Delphi raporundaki bir başka önemli veri de bunu destekliyor. 2025 içinde top-150 tokenların neredeyse tamamı en az bir kez %40 ile %100 arasında aylık yükseliş yaşamış. Yani fırsatlar hiç yok değildi. Ama bu hareketler çoğu holder için kalıcı getiriye dönüşmedi. Hareket geldi, kısa sürdü ve birçok token tekrar geriledi. Rapora göre kazananları ayıran şey çoğu zaman sektör ya da hikâye değil; protokolün gelir üretip üretmediği ve bu geliri token ekonomisine nasıl bağladığı oldu. Bu eski yatırımcı için çok önemli bir mesaj: Maliyete dönmeyi beklerken her yükselişi “dönüş başladı” diye okumak zorunda değilsiniz. Bazı yükselişler sadece çıkış likiditesidir. Bazıları sadece kısa vadeli rotasyondur. Bazıları sadece piyasanın kısa süreli ilgisidir. Eğer yapısal sorun çözülmemişse, her yükseliş yeni bir boğa başlangıcı olmayabilir. Bu noktada yapılabilecek en sağlıklı şey, portföyü üç kategoriye ayırmak olabilir. Birinci kategori: hâlâ tutulabilir varlıklar. Bunlar gerçek gelir üreten, arz baskısı yönetilebilir olan, tokena değer aktarımı bulunan, kullanıcı talebi devam eden ve piyasanın yeni döneminde hâlâ anlamlı yeri olan projelerdir. İkinci kategori: sadece trade edilebilir varlıklar. Bunlar eski zirvesine dönmesi zor olsa bile dönemsel anlatılarla, listeleme haberleriyle, piyasa rotasyonuyla veya teknik tepkiyle yükselebilir. Ama bunları uzun vadeli yatırım gibi değil, fırsat geldiğinde azaltılacak pozisyonlar gibi görmek daha sağlıklı olabilir. Üçüncü kategori: sermaye kilitleyen varlıklar. Bunlar artık anlatısını kaybetmiş, hacmi zayıflamış, arz baskısı süren, token sahibine değer aktarmayan ve sadece “belki bir gün döner” umuduyla taşınan pozisyonlardır. En zor kararlar bu gruptadır. Ama bazen en büyük zarar, zararı realize etmek değil; sermayeyi yıllarca verimsiz bir varlıkta kilitlemektir. Burada yatırımcı için psikolojik olarak en zor cümle şu olabilir: “Ben bu pozisyonda bekleyerek aslında neyi bekliyorum?” - Eski maliyetime dönmesini mi? - Yeni yatırımcıların gelip benim zararımı üstlenmesini mi? - Projenin gerçekten değer yaratmasını mı? - Yoksa sadece bir sonraki boğada her şeyin tekrar 2021 gibi olmasını mı? Bu sorulara verilen cevap, pozisyonun yatırım mı yoksa umut mu olduğunu gösterir. Altcoin piyasasında artık boğa beklentisi tek başına yatırım stratejisi olamaz. Çünkü yeni dönemde sermaye her yere eşit dağılmıyor. Bitcoin ve Ethereum kurumsal kanallardan ayrı bir yere otururken, altcoin tarafında sermaye daha seçici hale geliyor. Gelir, arz disiplini, buyback mekanizması, gerçek kullanıcı talebi ve token sahibine değer aktarımı giderek daha önemli hale geliyor. Hatta raporda 2026 tabanının eski döngülerden daha güçlü olabileceği söylenirken bile, bu güç eski tokenların otomatik olarak geri döneceği anlamına gelmiyor; daha çok yeni dönemin daha kurumsal, daha gelir odaklı ve daha seçici olacağına işaret ediyor. Bu yüzden ciddi zararda olan eski yatırımcı için en doğru yaklaşım şu olabilir: Portföyü geçmiş maliyete göre değil, bugünkü gerçekliğe göre yeniden değerlendirmek. - Çünkü piyasa sizin maliyetinizi bilmiyor. - Piyasa sizin kaç yıldır beklediğinizi önemsemiyor. - Piyasa sizin “bir gün döner” umudunuza göre fiyatlama yapmıyor. Piyasa şu soruya bakıyor: Bugün bu varlığı almak için yeterli sebep var mı? - Eğer cevap evetse, zararına rağmen tutmak mantıklı olabilir. - Eğer cevap hayırsa, o zaman mesele zarar etmek değil; zaten bozulmuş bir pozisyonda kalmaya devam etmektir. Bence eski altcoin yatırımcısının bugün yapması gereken şey paniğe kapılmak değil, ama romantizmi bırakmak. 2021’de alınan her tokenın 2026’da hâlâ aynı yatırım teziyle taşınması gerekmiyor. Bazılarını tutmak gerekir, bazılarını sadece tepki yükselişlerinde azaltmak gerekir, bazılarını ise zihinsel olarak portföyden çıkarmak gerekir. Çünkü bu piyasanın en acı tarafı şu: Bir token eski zirvesinden %90 düşmüş olabilir, ama bu onun geri dönmek zorunda olduğu anlamına gelmez. Bazen eski zirve, gelecekteki hedef değil; geçmişteki yanlış fiyatlamadır. Bu yüzden soruyu değiştirmek gerekiyor. “Bu coin maliyetime gelir mi?” yerine: “Bugün bu coini hiç almamış olsam, mevcut verilerle yeniden alır mıydım?” Bence birçok yatırımcı için gerçek cevap burada başlayacak.

@KriptoMevsimi x.com/KmQuant/status…
KM Quant için %30 indirim fırsatı açıldı. İlk 20 kişi, 30PERC kodunu kullanarak 3 ay boyunca aylık €23,99 yerine €16,79 ile erişim sağlayabilir. Geçerli kullanıcılar: -Yeni üyeler -Daha önce üye olmuş ama şu anda aktif olmayan kullanıcılar Kod: 30PERC
Alpaslan DOĞAN @AAlpaslanDGN
17 Followers 48 Following

Igoudala @igoudala__
92 Followers 342 Following


1000 umut... @1000umut_
74 Followers 20 Following YAŞAMANI AKLA UYDURMAN GEREKİR, AMA BİLMEZSİN AKLA UYGUN OLAN NEDİR? BEREKET ELİ ÇABUKTUR ZAMAN USTA'NIN; BAŞINA VURA VURA, SANA DA ÖĞRETİR. ÖMER HAYYAM.
Oğuz Karataş @1oguzkaratas
225 Followers 252 Following
𝕽𝖚𝖘𝖑𝖆�... @w3ruslan
45 Followers 185 Following


Ayse Kucuk @fearless74464
219 Followers 2K Following
Sedat Bayalan @SedatBayalan61
9 Followers 113 Following
Figen Toprak @Figen248Toprak
22 Followers 52 Following

o @xhxexyx
39 Followers 111 Following
Mehmet Atahan @freedoom3134
133 Followers 871 Following Felsefem özgürlüğe inanmaktır, silahım gülmektir, Lisanım ise kalbimin sesidir…
AhmedHalimX @AhmedE37834
428 Followers 4K Following
marhead @marhead12
2K Followers 2K Following 2018年からのトレードアカがアカバンされたので新しく作り直しましたので最近沸いた新規ではないです!よろしくお願いします。
cihan_ulusoy @cihanul50074337
105 Followers 371 Following
ulaş şahin @ulas_sahin41341
1 Followers 17 Following

ETHxfurkan @jardelHenriqu00
88 Followers 486 Following Financial Trainer and Trader - Portfolio Manager - Blockchain Traveler #BTC #ZK #ZRO


CharlotteMargery @EUz1xVOcH6GJ16
148 Followers 6K Following
Carpe Noctem @thedarkempath01
4 Followers 748 Following
sumannus @sumannus
15 Followers 592 Following
Volkan Akkoç @vlknkkc
40 Followers 130 Following
samet onay @samet187
21 Followers 307 Following

Hüseyin Tufan @Hsyntufan06
24 Followers 240 Following
thekarahuseyin @thekarahuseyin
46 Followers 653 Following
12345 @CRgIJDP5fC65330
0 Followers 75 Following
MR.M @hehe_tmm
57 Followers 996 Following
Yusuf İsmail Oktay @KaraPirinc
242 Followers 1K Following
Uğur Taş @UgurTash
6K Followers 820 Following Crypto Analyst | Teknik & Temel Analizler | #Blockchain #Crypto
freefin @finvesture
20 Followers 283 Following

Karabina @lcykrbn
18 Followers 3K Following
black cat @renancan17
14 Followers 230 Following
bluesky @zkancoskun4
540 Followers 2K Following Marmara üniversitesi ,avukat , öyle dertli dertli bakma …
bülent üyücü @bulentuyucu
8 Followers 620 Following
DeFi @DexCexDegen
94 Followers 416 Following
mT @mT__AYM
135 Followers 3K Following
Erkan Değirmen @ErkanDegi2638
47 Followers 339 Following


icantrade©️ @AyBogam
2K Followers 2K Following Bilkent/SPL Level 3/ Trading Psychology /Algorithmic Trading /Trend Follower. #worldindexes #viop #bist #crypto ©️Live your life on Moving Averages :)
Faruk @faruk111dma
660 Followers 66 Following Market Survivor. Analysis, thoughts, predictions. Posts are not a financial advice. | MYOD Verified Author @ForeDex_Global Partner @gammaflipio
Burak Kesmeci @burak_kesmeci
26K Followers 380 Following 💹 Verified Analist at CryptoQuant / KMQuant ❝❞ CoinDesk / Cointelegraph / Fortune / The Block ✍️ Her gün bir bilgisel yazıyorum.
Barış Kardeş @KardesBaris
130K Followers 240 Following #OnchainAnalyst / I create my own onchain indicators ❤️ Hiçbir paylaşımım yatırım tavsiyesi içermemektedir.
Chang @4adybug
16K Followers 2K Following Options | Macro | Market Analysis & Options Talk @VolatilityCrew | 🇰🇷
anıl @anlcnc1
72K Followers 158 Following #Bitcoin | ⬡ | investor | blockchain wallet researcher & onchain data telegram: https://t.co/aRUFR9VmDe
Lidja Jahollari @lidjajahollari
3K Followers 537 Following Connecting People, Products, and Growth | B2B Sales & Partnerships @tradingview | Verified Author @cryptoquant_com
Burak Tamaç, Ph.D. @burak_tamac
133K Followers 491 Following 🎓Adj. Prof. at Montclair State University, ex-CryptoQuant ❝❞Bloomberg | CNBC | CoinDesk

Efloud @Efloud
178K Followers 547 Following Sup bro? Mostly TA, rarely FA. Always chill out. Tweets are not financial/investment advice. 15.09.1966
Eralp Büyükaslan @eralpbuyukaslan
56K Followers 2K Following Founder & CEO @CoinScout_app | Partner of @magnoragency | Co-Founder of @Dijiminds | Crypto Investor & Analyst | 👨👩👧👦 Dad
Cointelegraph @Cointelegraph
2.9M Followers 2K Following Trusted crypto media since 2013 · News, research, podcasts & more · Explore: https://t.co/6IsiPge7RR and https://t.co/M6iNuH76x7
StratOrbit @StratOrbit
8K Followers 146 Following Global affairs • Strategy • Markets • @KmQuant Enthusiast
Heisenberg @heisenbergtrx
48K Followers 1K Following 🏛️ #barbarians 📈 Bitcoin • Hisse Senetleri • Makro 🔑 Eğitimler ve portföy raporları abonelik altında
Santiment Intelligenc... @SantimentData
216K Followers 862 Following Crypto intelligence since 2016. Behavioral, on-chain & reputational data for traders, funds & researchers to see what others can’t.
Santiment Türkçe @Santiment_TR
1K Followers 58 Following 🇹🇷 2500'den fazla kripto para için On-chain ve sosyal medya metrikleri platformu. 'This Week in Crypto' her Cuma saat 17'de: https://t.co/HnC2pGE9QZ…
CryptoQuant.com Türk... @CryptoQuant_TR
12K Followers 68 Following Kapsamlı Kripto Veri Analitiği Aracı 💡 Telegram Kanalı: https://t.co/ABkeDp04B3
Laevitas @laevitas1
25K Followers 530 Following Cross-asset derivatives analytics for crypto markets. Options, perps, RWA perps, and prediction markets. NFA. https://t.co/7vvG5RnJAb
Laevitas 🇹🇷 @Laevitas_TR
5K Followers 69 Following Kripto Opsiyon ve Türev veri analizi 📊 Sadece bilgi amaçlıdır, yatırım tavsiyesi olarak alınmamalıdır⚠️Resmi Türkiye Hesabı👇
CryptoQuant.com @cryptoquant_com
290K Followers 34 Following Leading On-chain Data/Analytics Provider 💡 Insights: https://t.co/4soN6kP21x 🔔 Alerts: https://t.co/kINun4rMMM
Kerem 𝝅 @KriptoMevsimi
51K Followers 911 Following Makro rejimler, Bitcoin, emtia ve AI sermaye döngüsü. Piyasada fiyatı değil, rejimi okumaya çalışıyorum. Makro • Bitcoin • Emtia • Risk iştahıYou might like